Dólar Oficial
$1.540
Dólar Blue
$1.540
Dólar Tarjeta
$2.002
Euro
€1.701,00
Real
R$302,82
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
RENTAS DE LA PROVINCIA
El Gobierno prorrogó la moratoria impositiva: hasta cuándo se podrán regularizar deudas
El régimen estará vigente hasta el 30 de octubre e incluye descuentos sobre intereses y facilidades de pago. Las empresas de transporte urbano e interurbano tendrán condiciones especiales para ponerse al día.
El Gobierno de Tucumán extendió hasta el próximo 30 de octubre la vigencia del Régimen de Regularización de Deudas Fiscales, que permite a los contribuyentes ponerse al día con obligaciones tributarias provinciales mediante descuentos sobre intereses y distintas modalidades de financiación.
La medida quedó formalizada mediante el Decreto N° 2.382/3 (MEyP), firmado el 29 de septiembre y publicado este miércoles 7 de octubre en el Boletín Oficial. Se trata de una nueva prórroga del régimen creado originalmente por el Decreto N° 1.243/3 de 2021 y extendido sucesivamente por el Poder Ejecutivo.
Según fundamentó el Gobierno, persisten las causas que dieron origen a las anteriores extensiones del programa, por lo que decidió mantenerlo vigente durante octubre y actualizar las fechas y condiciones para acceder a sus beneficios.
La nueva prórroga permite incorporar deudas vencidas y exigibles hasta el 31 de julio de 2026 inclusive. También comprende anticipos y cuotas correspondientes al período fiscal 2026 que hayan vencido hasta esa misma fecha.
Para los acogimientos realizados durante octubre, el régimen establece una reducción del 50% de los intereses para quienes cancelen la deuda al contado. La quita será del 30% cuando se opte por pagos parciales y del 40% para determinados planes mediante pagos parciales cuyos vencimientos operen hasta julio de 2027 inclusive.
La normativa también contempla el tratamiento de multas y de obligaciones que ya se encuentren en proceso de cobro judicial. En los juicios de ejecución fiscal en los que todavía no se haya dictado sentencia, los honorarios profesionales de los representantes y patrocinantes de la autoridad de aplicación se reducirán un 50% cuando la deuda sea incorporada al régimen.
Además, el decreto introdujo restricciones para contribuyentes que ya registren incumplimientos. Cuando exista deuda correspondiente a un plan de facilidades caduco o no formalizado, o una obligación se encuentre en trámite judicial de cobro, la cantidad de pagos parciales disponible quedará reducida a la mitad.
La limitación es todavía mayor para quienes acumulen dos o más planes de facilidades caducos o no formalizados respecto de un mismo tributo y carácter de contribuyente o responsable: en esos casos, la deuda únicamente podrá ser regularizada mediante pago al contado.
La moratoria provincial venía vigente hasta el 30 de septiembre. Hasta entonces podían incorporarse obligaciones vencidas y exigibles al 30 de junio, por lo que la nueva disposición no solamente extiende un mes el plazo para adherirse sino que también corre hasta el 31 de julio la fecha de corte de las deudas que pueden ingresar al régimen.
Un tratamiento especial para las empresas de transporte
En paralelo, el Poder Ejecutivo dispuso condiciones particulares para las empresas dedicadas al transporte automotor urbano e interurbano de pasajeros, un sector que ya contaba con un tratamiento diferencial dentro del régimen debido a la situación económica de la actividad.
A través del Decreto N° 2.383/3 (MEyP), publicado también este miércoles, el Gobierno estableció que las empresas podrán incorporar obligaciones vencidas y exigibles hasta el 30 de septiembre de 2026, es decir, dos meses más que la fecha límite establecida para el régimen general.
Pero la diferencia no se limita al período alcanzado. Las prestatarias del transporte podrán acceder hasta al máximo de cuotas permitido para los pagos parciales sin que se les aplique la restricción general prevista para contribuyentes con determinados incumplimientos.
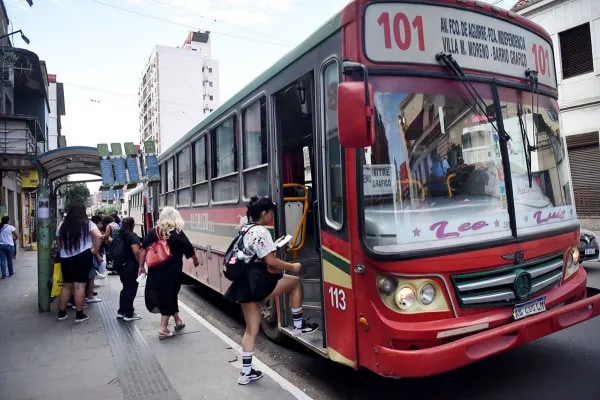
El beneficio alcanza expresamente a las empresas que tengan deudas judicializadas y también a aquellas que registren planes de facilidades de pago caducos o no formalizados. De esta manera, el sector queda exceptuado de una de las restricciones que el Decreto N° 2.382 establece para el resto de los contribuyentes que buscan acogerse a la moratoria.
El tratamiento diferencial no es nuevo. El Decreto N° 1.013/3 de 2025 ya había establecido condiciones particulares para el transporte urbano e interurbano dentro del Régimen de Regularización de Deudas Fiscales. La nueva disposición actualiza esas condiciones tras la extensión general de la moratoria y señala en sus fundamentos que persisten las causas que motivaron originalmente el beneficio para la actividad.

Más de economía